چطور بفهمیم صرافی ارز دیجیتال معتبر است؟ هفت معیار پیش از ثبتنام

آنچه در این مطلب میخوانید
- 1 معیار اول: کشور ثبت و نام حقوقی
- 2 معیار دوم: ثبت یا مجوز؟ تفاوتی که در تبلیغات گم میشود
- 3 معیار سوم: سابقه فعالیت و رخدادهای امنیتی
- 4 معیار چهارم: شفافیت ذخایر
- 5 معیار پنجم: شرایط استفاده و کشورهای محدودشده
- 6 معیار ششم: حجم معاملات و رتبهبندیها؛ با احتیاط
- 7 معیار هفتم: آزمون برداشت کوچک
- 8 نشانههای هشدار که نباید نادیده گرفت
- 9 جمعبندی: یک برگه ارزیابی ساده
- 10 سوالات متداول
برای اینکه بفهمید یک صرافی ارز دیجیتال معتبر است، به تبلیغ و رتبهاش بسنده نکنید؛ کشور ثبت، نوع مجوز، سابقه رخدادهای امنیتی، شفافیت ذخایر و شرایط استفاده آن را بررسی کنید و پیش از واریز مبلغ اصلی، یک برداشت کوچک را امتحان کنید. هیچکدام از این معیارها بهتنهایی کافی نیست، اما کنار هم تصویر روشنی میسازند. در ادامه هر معیار را با روش بررسیاش توضیح میدهیم.چرا پرسش «صرافی مال کجاست» اهمیت دارد؟
کشوری که صرافی در آن ثبت شده تعیین میکند چه قانونی بر آن حاکم است، چه نهادی میتواند بر کارش نظارت کند و اگر اختلافی پیش بیاید، کاربر به کجا میتواند شکایت کند. صرافی ثبتشده در کشوری با نظارت سختگیرانه معمولاً باید حسابرسی شود، دارایی کاربران را جدا نگه دارد و گزارش بدهد. در کشورهایی با قوانین سبکتر، ثبت یک شرکت میتواند در چند روز و با هزینه کم انجام شود.
این پرسش برای کاربر ایرانی یک لایه دیگر هم دارد: صرافیهای بینالمللی معمولاً تابع قوانین تحریم کشور محل ثبت یا محل فعالیت بانکی خود هستند و همین موضوع روی دسترسی ایرانیان اثر مستقیم میگذارد.
معیار اول: کشور ثبت و نام حقوقی
نام تجاری همیشه با نام حقوقی یکی نیست
بیشتر صرافیها با یک نام تجاری شناخته میشوند، اما قراردادی که با کاربر امضا میکنند به نام یک شخصیت حقوقی است. این نام را در پایین صفحه شرایط استفاده یا بخش درباره ما پیدا کنید. گاهی یک برند در چند کشور شرکتهای جداگانه دارد و کاربران هر منطقه با یکی از آنها طرف قرارداد هستند.
ادعای ثبت را در منبع اصلی بررسی کنید
وقتی صرافی میگوید در کشوری ثبت شده، نام شرکت یا شماره ثبت را در سایت رسمی نهاد ثبت شرکتها یا نهاد ناظر مالی همان کشور جستوجو کنید. اگر اطلاعات ثبت در هیچ منبع مستقلی پیدا نشود، یا نام حقوقی اصلاً جایی اعلام نشده باشد، این خودش یک نشانه هشدار است.
انجام این بررسیها برای یک صرافی مشخص چطور به نظر میرسد؟ نمونه خوبش بررسی سابقه و کشور ثبت ال بانک است که در آن همین پرسشها، یعنی صرافی از کجا آمده، از چه سالی فعال است و ایرانیان چه وضعیتی در آن دارند، برای یکی از صرافیهای پرکاربر میان فارسیزبانان جواب داده شده است. خواندن چنین بررسیهایی کمک میکند روش کار را ببینید و بعد همان روش را روی هر صرافی دیگری پیاده کنید.
معیار دوم: ثبت یا مجوز؟ تفاوتی که در تبلیغات گم میشود
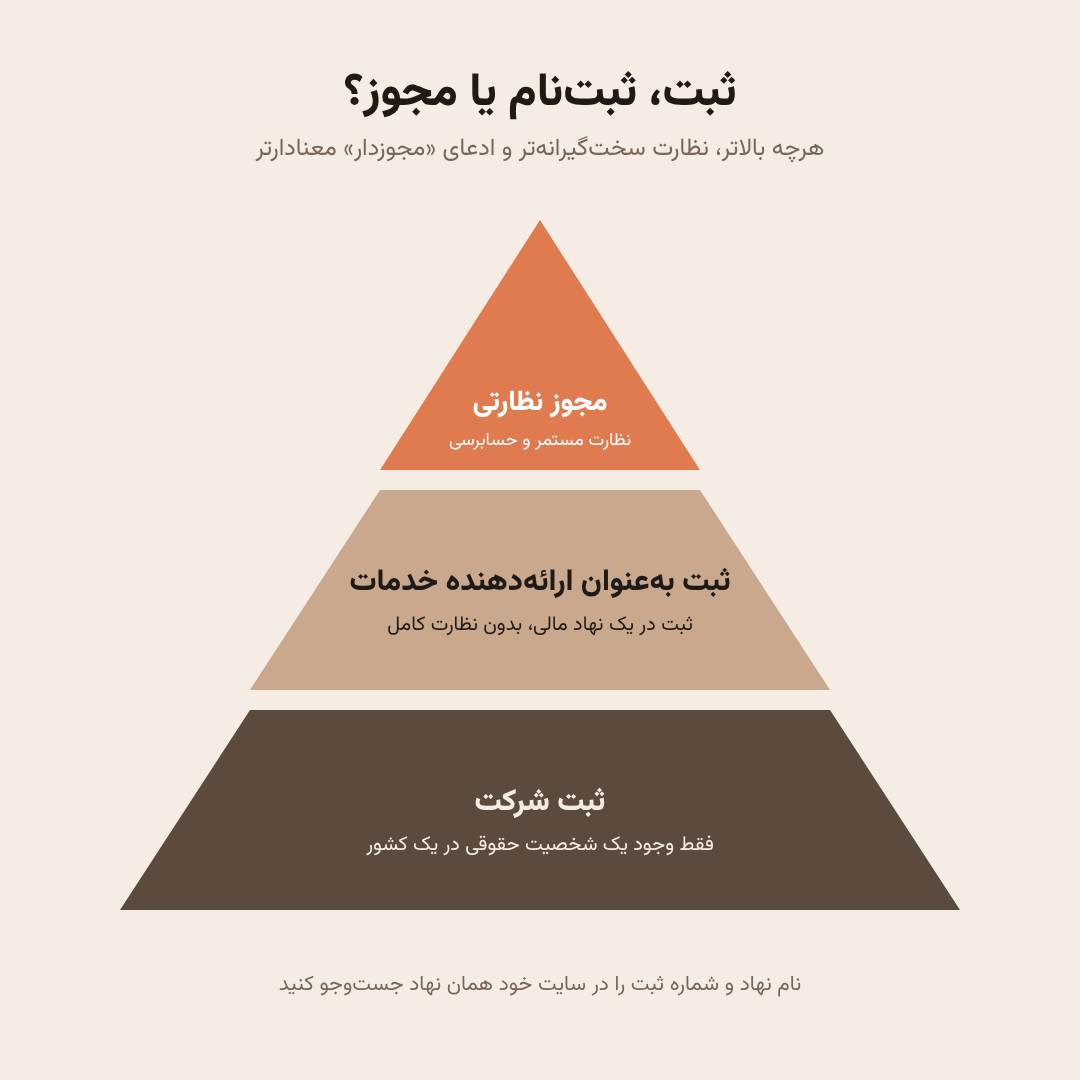
در تبلیغات صرافیها واژه «مجوزدار» زیاد دیده میشود، اما همه ثبتها ارزش یکسانی ندارند. ثبت یک شرکت فقط نشان میدهد چنین شخصیت حقوقی وجود دارد. ثبت بهعنوان ارائهدهنده خدمات مالی یا رمزارزی یک قدم جلوتر است، اما در بسیاری از کشورها به معنای نظارت مستمر نیست. برای نمونه، ثبت بهعنوان کسبوکار خدمات پولی در فینسن آمریکا یک ثبت است و مجوز نظارتی کامل به حساب نمیآید. بالاترین سطح، مجوزی است که با حسابرسی، الزام سرمایه و نظارت دورهای همراه است.
معیار سوم: سابقه فعالیت و رخدادهای امنیتی
سال شروع فعالیت را از چند منبع مستقل بررسی کنید، نه فقط از صفحه درباره ما. بعد ببینید صرافی در این سالها هک شده یا نه، و مهمتر از خود هک، بعد از آن چه کرده است. صرافیای که پس از رخداد امنیتی زیان کاربران را جبران کرده و گزارش شفاف داده، با صرافیای که برداشتها را بیتوضیح بسته، در یک سطح نیست. توقفهای طولانی برداشت بدون دلیل اعلامشده هم از نشانههای جدی مشکل نقدینگی است.
معیار چهارم: شفافیت ذخایر
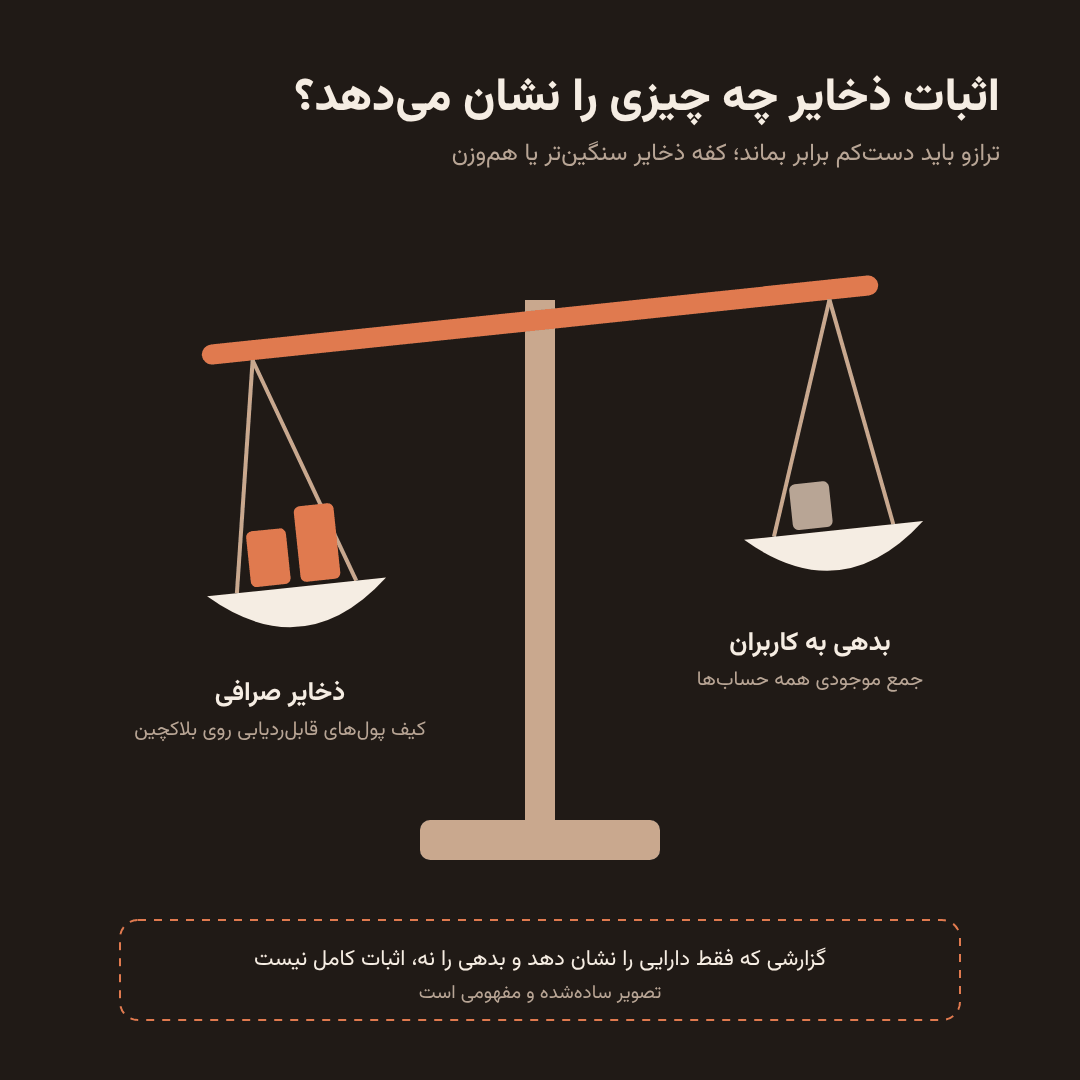
گزارش اثبات ذخایر نشان میدهد صرافی در برابر موجودی کاربران، دارایی واقعی در کیف پولهایی نگه میدارد که روی بلاکچین قابل ردیابیاند. گزارش کامل دو طرف دارد: ذخایر و بدهی به کاربران. معمولاً با ساختاری به نام درخت مرکل به هر کاربر امکان داده میشود ببیند موجودیاش در محاسبه بدهیها آمده است.
همه صرافیها این گزارش را منتشر نمیکنند و نبود آن به معنای ورشکستگی نیست، اما یعنی شما راه مستقلی برای راستیآزمایی ندارید. گزارشی هم که فقط فهرست کیف پولها و داراییها را نشان دهد و از بدهیها حرفی نزند، تصویر ناقصی میدهد.
معیار پنجم: شرایط استفاده و کشورهای محدودشده
در شرایط استفاده هر صرافی بینالمللی بخشی به نام کشورهای محدودشده وجود دارد. اگر ایران در این فهرست باشد، یعنی صرافی رسماً خدمتدهی به ساکنان ایران را نمیپذیرد، حتی اگر ثبتنام بدون احراز هویت ممکن باشد. این وضعیت ریسک مشخصی دارد: اگر بعدها احراز هویت اجباری شود یا آیپی ایران شناسایی شود، حساب ممکن است محدود شود.
پس پیش از ثبتنام بدانید سیاست صرافی دقیقاً چیست، سقف برداشت حسابهای بدون احراز هویت چقدر است و اگر حساب محدود شد، آیا امکان برداشت دارایی وجود دارد. کاربرانی که در این وضعیت معامله میکنند معمولاً فقط بخشی از دارایی را در صرافی نگه میدارند و بقیه را به کیف پول شخصی منتقل میکنند.
معیار ششم: حجم معاملات و رتبهبندیها؛ با احتیاط
سایتهای رتبهبندی رمزارز معمولاً حجم معاملات و تعداد کاربران را از خود صرافیها دریافت میکنند. این اعداد خوداظهاریاند و سابقه بزرگنمایی حجم با معاملات صوری در این بازار کم نیست. حجم را بیشتر بهعنوان نشانه نقدینگی ببینید و آن را با عمق دفتر سفارش جفتارزی که میخواهید معامله کنید بسنجید؛ اگر با یک سفارش متوسط قیمت جابهجا میشود، حجم بالا روی کاغذ کمکی به شما نمیکند.
معیار هفتم: آزمون برداشت کوچک
هیچ گزارش و رتبهای جای تجربه مستقیم را نمیگیرد. پیش از واریز مبلغ اصلی، مبلغ کوچکی واریز کنید، یک معامله ساده انجام دهید و همان را برداشت کنید. زمان تایید برداشت، شفافیت کارمزد و پاسخ پشتیبانی به یک پرسش ساده، اطلاعات دستاولی درباره رفتار صرافی به شما میدهد. این آزمون را هر چند ماه یک بار تکرار کنید، چون وضعیت صرافیها میتواند تغییر کند.
در همین مرحله نسخه رسمی سایت و اپلیکیشن را هم نشانهگذاری کنید. نشانی رسمی را یک بار از منبع معتبر بگیرید، در مرورگر ذخیره کنید و از لینکهای پیامرسانها و پیامکهای ناشناس وارد حساب نشوید؛ صفحههای جعلی که ظاهر صرافیهای معروف را کپی میکنند، یکی از رایجترین روشهای سرقت حساب هستند.
نشانههای هشدار که نباید نادیده گرفت
گاهی لازم نیست همه معیارها را تا آخر بررسی کنید؛ بعضی نشانهها بهتنهایی کافیاند تا از یک پلتفرم فاصله بگیرید:
• وعده سود ثابت و تضمینشده روزانه یا ماهانه؛ هیچ صرافی معتبری بازده تضمینی برای معامله یا سپرده رمزارزی نمیدهد.
• اجبار به واریز بیشتر برای آزاد شدن برداشت، با عنوان مالیات، کارمزد فعالسازی یا ارتقای حساب.
• پشتیبانی که فقط از طریق یک حساب شخصی در پیامرسان پاسخ میدهد و از شما عبارت بازیابی یا کد تایید میخواهد.
• نام حقوقی پنهان، نشانی مبهم و شرایط استفادهای که کپی متن یک صرافی دیگر است.
• دامنهای تازه ثبتشده که ادعای سالها سابقه دارد.
اگر به یکی از این نشانهها برخوردید، پیش از هر واریز تازه، دارایی موجود را به کیف پول شخصی منتقل کنید و از معرفی آن پلتفرم به دیگران خودداری کنید.
جمعبندی: یک برگه ارزیابی ساده
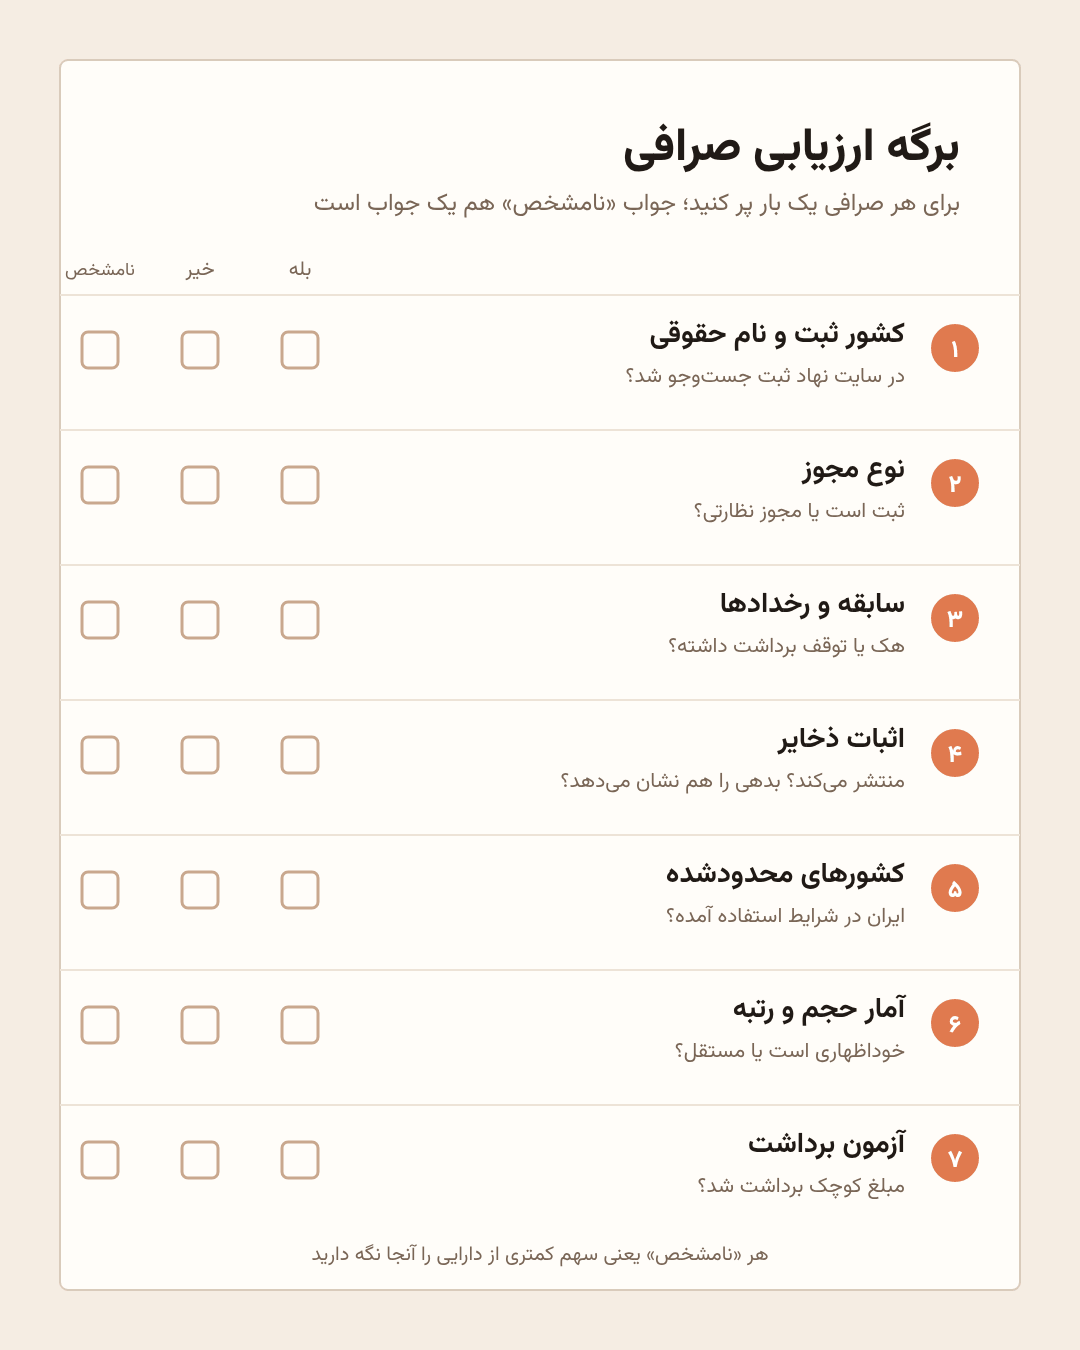
این هفت معیار را برای هر صرافی که قصد استفاده از آن را دارید یک بار مرور کنید. هدف رسیدن به نمره کامل نیست؛ تقریباً هیچ صرافی در همه معیارها بینقص نیست. هدف این است که بدانید ریسکها کجاست و بر اساس آن تصمیم بگیرید چه مقدار دارایی و برای چه مدت در آن صرافی نگه دارید.
سوالات متداول
مجوز یک صرافی را از کجا بررسی کنیم؟
از سایت رسمی نهاد ناظر همان کشور، نه از تصویر مجوزی که صرافی در سایتش گذاشته است. بیشتر نهادهای ناظر مالی بخشی برای جستوجوی شرکتهای ثبتشده دارند. اگر نام شرکت در آن فهرست نبود یا وضعیتش لغوشده بود، ادعای مجوز معتبر نیست.
آیا صرافی بدون مجوز نظارتی حتماً کلاهبرداری است؟
نه. بسیاری از صرافیهای بزرگ بینالمللی سالها بدون مجوز نظارتی کامل در همه کشورها فعالیت کردهاند. نبود مجوز یعنی حمایت قانونی کمتر از کاربر، نه لزوماً کلاهبرداری. در چنین صرافیهایی نقش معیارهای دیگر، مثل شفافیت ذخایر و سابقه رفتار در بحران، پررنگتر میشود.
اگر صرافی ایرانیان را محدود کرده باشد، چه ریسکی دارد؟
ریسک اصلی محدود شدن حساب در آینده است، بهخصوص اگر سیاست احراز هویت تغییر کند. چون مسیر پول برای کاربر ایرانی همیشه دوتکه است، یعنی ریال در صرافی داخلی به رمزارز تبدیل و بعد منتقل میشود، دارایی را بین صرافی و کیف پول شخصی تقسیم کنید تا محدود شدن یک حساب کل دارایی را درگیر نکند.
این مطلب صرفاً آموزشی است و توصیه سرمایهگذاری یا تایید هیچ پلتفرمی به حساب نمیآید.
منبع خبر: eghtesadonline.com